


Ben akaryakıt piyasası uzmanı değilim ancak dizeldeki fiyat krizi cebimde delik açtığı için yakından takip etmek zorundayım. Niye mi? Çünkü evimin ısıtması ve sıcak su için kalorifer yakıtı kullanıyorum. O yüzden bu makaleyi bir dertleşme olarak değerlendirin.
Bugün yaşadığımız sorun sadece dizel pahalandı meselesi değil aslında. Asıl mesele, piyasanın ihtiyaç duyduğu miktarda dizeli üretip doğru yere zamanında ulaştıramamaktır. Fiyat ise hissedilen fiziksel darlığın piyasadaki tercümesidir.
Dizel neden önemli?
Bildiğiniz üzere, küresel petrol talebinin yaklaşık %30’unu oluşturan dizel yalnızca kamyonların, gemilerin, traktörlerin veya jeneratörlerin deposundaki yakıt değildir. Ekonominin hemen her aşamasını hareket ettiren temel bir girdidir. Bu nedenle dizel fiyatındaki artış, benzin fiyatındaki artıştan farklı olarak neredeyse herkesi etkiler. Bu nedenle dizel fiyatı yükseldiğinde etkileri zincirleme yayılır.
İkamesi de kolay değildir. Elektrikli otomobillerde önemli ilerleme sağlanmış olsa da kamyonlar, uzun mesafeli gemiler, büyük iş makineleri ve tarımsal ekipmanlar için elektrifikasyon çok daha karmaşıktır. Bunun temel nedenlerinden biri dizelin yüksek enerji yoğunluğudur.
Kriz arz mı, fiyat mı?
İçinde yaşadığımız dizel krizinin iki boyutu var: fiziksel arz açığı ve yüksek fiyat. Bunlar birbirinin alternatifi değil, aynı sorunun iki yüzüdür.
Küresel rafineri sistemi normal koşullarda günde yaklaşık 85 milyon varil ham petrol işler. Ancak günümüzde yaklaşık 4–5 milyon varil/gün rafineri kapasitesi çeşitli nedenlerle kullanılamıyor. Söz konusu rafineri kapasitesinin devre dışı kalmasının önemli bölümü tahmin edeceğiniz gibi jeopolitik kaynaklı.
Şubat sonundan beri devam etmekte olan Körfez savaşı nedeniyle Hürmüz Boğazı’ndaki taşımacılık kısıtları bazı rafinerilerin ürün ihracatını engelledi ve dizel ihracatı ciddi biçimde geriledi. Körfez ülkelerinin net dizel ihracatı Ağustos 2026’da 390 bin varil/gün seviyesinde kaldı. Bu, savaş öncesi seviyenin yaklaşık dörtte birine denk geliyor.
Diğer yandan Rusya’daki rafineriler Ukrayna’nın ortalama üç, dört günde bir dron saldırılarına maruz kalmakta. Ukrayna, 2022’den bu yana Rusya’daki 32 büyük petrol rafinerisinin 27’sine saldırı düzenledi. Hatta bunlardan bazıları defalarca hedef alındı.
Neticede, Rusya ve Körfez ülkelerinin toplam dizel ihracatı, şubat ayına kıyasla yaklaşık 1,6 milyon varil/gün azaldı. Bu iki ihracat pazarı, Körfezdeki savaş öncesinde deniz yoluyla yapılan küresel dizel ticaretinin yaklaşık %45’ini oluşturuyordu.
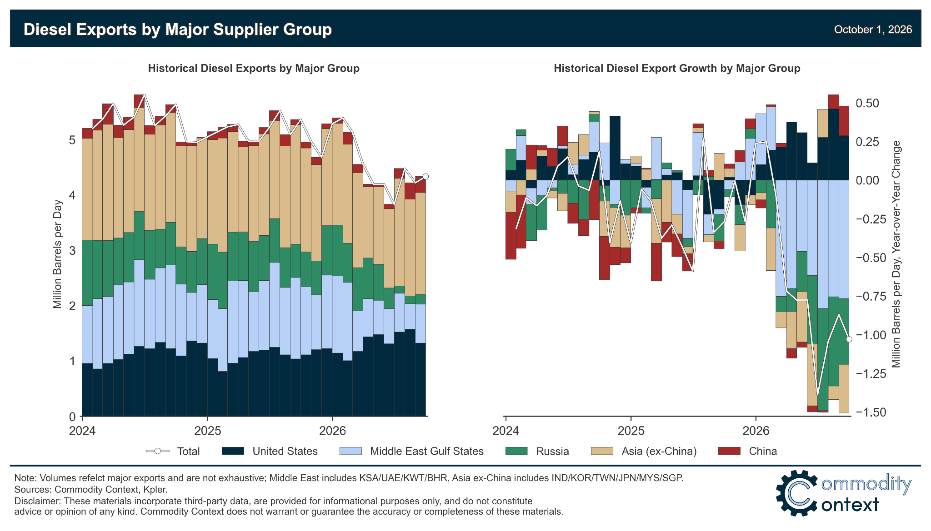 Hâlihazırda Körfezde ve Rusya’da kullanılamayan kapasite küresel rafineri kapasitenin yalnızca yaklaşık %5–6’sına denk gelse de son derece önemli, çünkü fiyatlar çoğu zaman toplam arzın büyük değişimlerine değil, marjinal birkaç yüz bin varillik farklılıklara tepki verir.
Günlük 4–5 milyon varil rafineri kapasitesi kaybı, küresel deniz yoluyla ticarete konu dizel arzında günde yaklaşık 1,5 milyon varil eksiklik yaratıyor. Küresel deniz yoluyla dizel ticaretinin yaklaşık 8 milyon varil/gün olduğu düşünüldüğünde, kayıp piyasanın yaklaşık %18’ine ulaşmakta. Böyle bir açığın “biraz daha dizel üretelim” denilerek kolayca kapatılması mümkün değil. Çünkü burada rafineri ekonomisinin temel gerçeği devreye girer.
Bildiğiniz üzere rafineriler, ham petrolü istenilen ürüne dönüştüren sınırsız esnekliğe sahip bir makineler değildir. Rafineri inşa edilirken hangi ham petrolün kullanılacağı, hangi ürünlere talep olacağı ve hangi ürünlerin hangi oranlarda üretileceği hesaplanır. Tesis tamamlandıktan sonra ürün veriminde bazı sınırlı ayarlamalar yapılabilir, ancak rafinerinin benzin, dizel, nafta ve diğer ürünleri dilediği gibi seçerek üretmesi mümkün değildir.
Başka bir ifadeyle, rafineriye bu hafta sadece dizel üret demek, fırına ekmek yap ama buğdayı kullanma demeye benzer. Dizel üretimini artırmanın kısa vadede en etkili yolu rafineriyi daha yüksek kapasitede çalıştırmaktır. Fakat mevcut durumda ABD ve AB’deki rafineriler zaten yüksek kapasite kullanım oranlarına ulaşmış durumdadır. Bu da arz tarafındaki manevra alanını daraltmaktadır.
Üstelik, Çinli rafineriler stokları güçlendirmek amacıyla Ekim ayı yakıt ihracatını askıya aldı, Putin ise yaptırımlar kaldırılana kadar Rusya’nın küresel piyasalara dizel tedarik etmeyeceğini söylüyor ve ABD, yurt içi akaryakıt fiyatlarını düşürmek amacıyla 90 günlük bir dizel ihracat yasağını dillendirdi. Piyasa da bunları not etti.
Avrupa’nın tedarik haritası nasıl değişti?
Avrupa, dizel krizinin en hassas bölgelerinden biridir. Bunun nedeni yalnızca yüksek tüketim değil tabii ki. Avrupa’nın kendi rafineri kapasitesi uzun süredir gerilediğinden, dizel talebi ile yerli üretim arasındaki fark dış tedarikle kapatılmakta.
Rusya’nın Ukrayna’yı işgalinden önce Rusya, Avrupa’nın en büyük dizel tedarikçisiydi. 2022 öncesinde Rusya’nın Avrupa dizel ithalatındaki payı yaklaşık %40 civarındaydı. Avrupa Birliği’nin Rusya’dan deniz yoluyla dizel ithalatını yasaklamasıyla ticaret rotaları tamamen değişti. Rus dizelinin yerini ABD, Ortadoğu ve Hindistan’dan gelen dizel aldı.
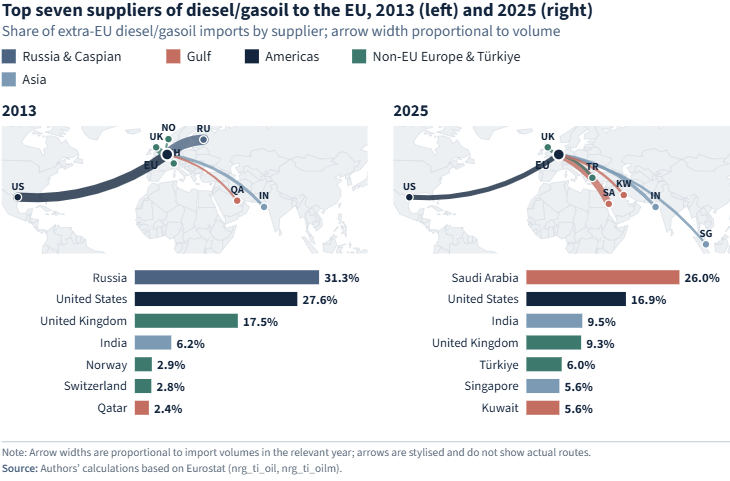
2026 Eylül ayında Avrupa dizel ithalinin %40’tan fazlası ABD’den geldi. Yani bugün ABD, Avrupa’nın en önemli tedarikçisi konumunda. Özet olarak, AB Rusya’dan boru hattı ve kısa mesafeli deniz taşımacılığıyla dizel ithal ederken Atlantik üzerinden ve Ortadoğu’dan daha uzun ve jeopolitik açıdan kırılgan rotalardan ürün çeker hale geldi.
AB’nin kendi üretim kapasitesi de bu baskıyı artırıyor. AB rafineri kapasitesi 2000 yılında yaklaşık 13,8 milyon varil/gün iken 2025’te yaklaşık 12 milyon varil/güne geriledi. Yani, yaklaşık %13’lük bir düşüş yaşadı. Avrupa’nın rafineri kapasitesi azalırken Asya ve Ortadoğu’da yeni ve büyük tesisler devreye girdi. Sonuçta Avrupa, toplam rafine ürünlerde küçük de olsa net ihracatçı olmasına rağmen dizel ve jet yakıtında yapısal olarak ithalata ihtiyaç duyuyor.
Talep yıkımı neden acımasız bir mekanizmadır?
Dizel fiyatı yalnızca ham petrol fiyatına bağlı değildir. Ham petrol ile rafine ürün fiyatı arasındaki farka “crack spread” adı verilir. Ancak kriz dönemlerinde sorun ham petrolün kendisinden çok, ham petrolden dizel üretecek rafineri kapasitesinin yetersiz kalmasıdır. Ham petrol fiyatı 100 dolar/varile çıkarken, dizel fiyatının 200 dolar/varili aşması, crack spread’in yaklaşık 100 dolara kadar yükselmesi anlamına gelir. Oysa bu fark normal piyasa koşullarında çoğunlukla 10–30 dolar/varil aralığındaydı.
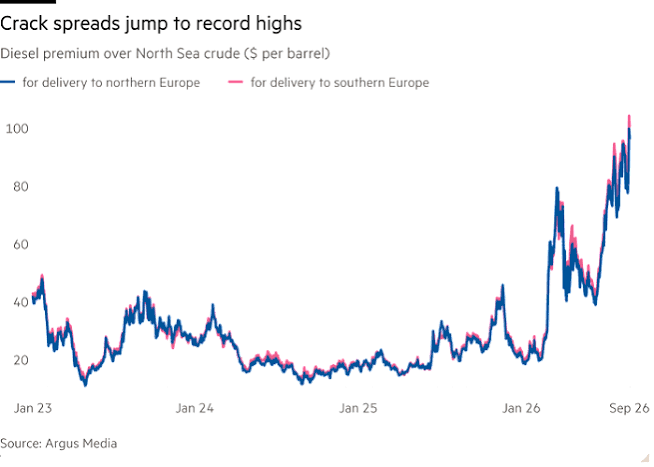
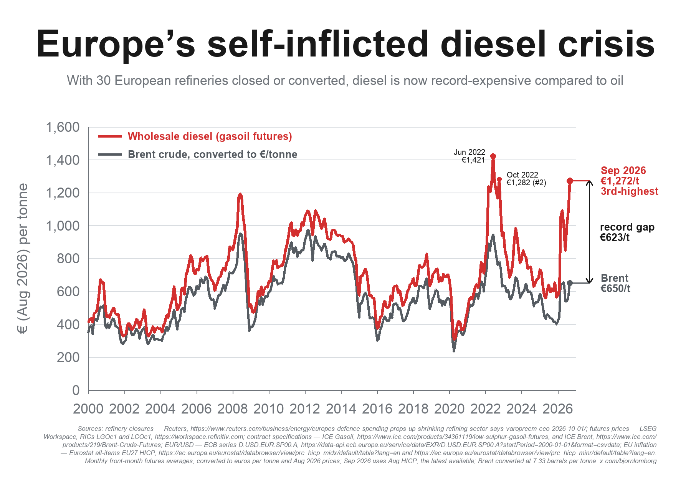
2022’deki enerji krizinde crack spread yaklaşık 60–70 dolar/varil düzeylerine kadar yükselmişti. Mevcut seviyelerin bunun da üzerine çıkması, bugünkü dizel sıkışıklığının ne kadar büyük olduğunu gösteriyor.
Bu yüksek fiyatlar eğer devam ederse illa ki talebi azaltacaktır. Ancak dizel talebinin düşmesi benzinde olduğu kadar hızlı gerçekleşemez. İnsanlar kısa vadede kamyon taşımacılığından, tarım faaliyetlerinden veya jeneratör kullanımından vazgeçemez. Fiyat artışı önce kâr marjlarını eritir, sonra navlun ve ürün fiyatlarına yansır, böylece enflasyonu tetikler ve en sonunda ekonomik faaliyeti yavaşlatır. Bunu kabaca talep yıkımı olarak nitelendiriyoruz.
Ne var ki, dizel piyasasında talep yıkımı bazen oldukça acımasız bir mekanizmadır. Kamyonlar daha az kilometre yapmaz, çoğu zaman aynı mesafeyi daha yüksek maliyetle kat eder. Faturayı da üretici, nakliyeci ve nihayet tüketici öder.
Avrupa’nın stokları yeterli mi?
Avrupa’nın önemli bir güvenlik ağı bulunuyor: Stratejik ve ticari stoklar. AB mevzuatı üye ülkelerin en az 90 günlük net ithalatı veya 61 günlük iç tüketimi karşılayacak petrol stoku tutmasını gerektiriyor. Hangi miktar daha yüksekse o esas alınıyor. Bu stokların amacı müzede sergilenmek değil, arz şoku sırasında kullanılmaktır.
Depoları doldurmak her şeyin sütliman olduğu dönemde alkışlanan bir güvenlik politikasıdır. Ancak zor dönemde depoları açmak siyasi cesaret gerektirir. Bunun içindir ki AB, “piyasayı yakından takip etmeyi” sürdürürken dizel fiyatları yukarılara tırmanıyor.
Eurostat verilerine göre AB’nin petrol stokları içinde dizel miktarı yaklaşık 39 milyon ton düzeyinde. Yani 350 milyon varil civarında. Ancak bu stokların ülkeler arasındaki dağılımı dengesiz. Ayrıca stratejik stokların tamamı aynı anda, aynı kalitede ve aynı lojistik merkezlerden piyasaya sunulabilecek durumda değil.
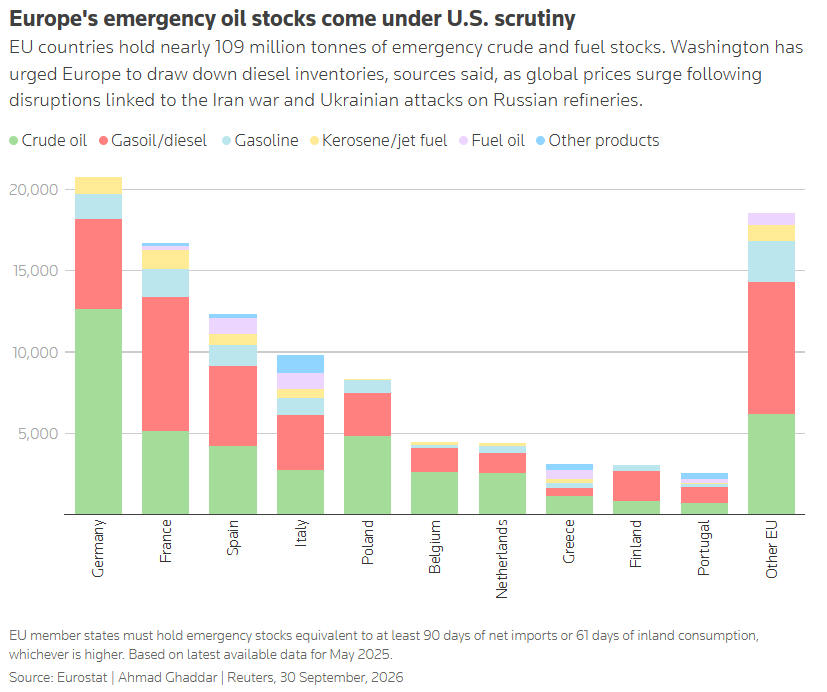
Diğer yandan, stoklar kriz anında zaman kazandırsa da kalıcı arz yaratmaz. Stoktan piyasaya verilen her varil, daha sonra yeniden doldurulması gereken bir varildir. Bu nedenle stok salımı, uzun süreli üretim ve ticaret sorunlarını çözemez. Yalnızca fiyat şokunu yumuşatır ve piyasaya ürün var mesajı verir.
Avrupa açısından asıl risk, yüksek fiyat değil, stokların ve ithalat rotalarının aynı anda baskı altına girmesidir. ABD’de rafineriler yüksek kapasiteyle çalışırken Latin Amerika gibi pazarlarda Amerikan dizeline talip olmaktadır. Asya’dan Avrupa’ya ürün çekmek ise daha uzun mesafe, daha yüksek navlun ve sınırlı gemi kapasitesi anlamına gelir. Çin’in dizel ihracatını artırması rahatlama sağlayabilir. Ama gelin gürünki Pekin’in ihracat kararları yalnızca küresel fiyat sinyallerine göre şekillenmiyor.
Stokları açmak çare mi?
AB şu anda, İran savaşı öncesindeki seviyelere kıyasla dizel ithalatı için günde fazladan 203 milyon avro ödüyor. Buna rağmen AB politikacıların açıklamalarında şu sıralar tanıdık bir nakarat duyuluyor: “Durumu yakından izliyoruz ve şu anda bir arz sorunu görmüyoruz.” Çünkü sorun henüz yakıt yok aşamasında değil; yakıt var ama pahalı ve kırılgan aşamasında. Bu ifadeler teknik olarak doğru. Zira istasyonların önünde henüz kuyruklar oluşmuş değil.
Ancak piyasa basın toplantılarındaki cümlelere değil, varillere, rafineri kapasitesine ve gemilerin gerçekten hangi limana gittiğine bakar. Avrupa siyasetinde durumun ciddiyeti fiyat tabelaları hükümet binalarından daha görünür hale gelince anlaşılacak gibi.
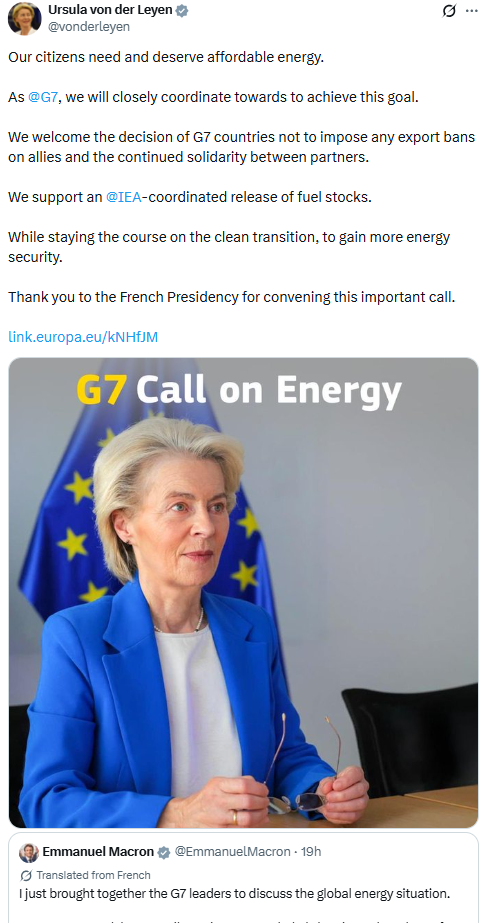
Derken 2 Ekim’de G7 liderleri toplandı ve önümüzdeki dört ay içinde (20 gün içinde yapılacak önemli miktarda dizel de dahil olmak üzere) 100 milyon varillik petrol stokunun koordineli bir şekilde piyasaya sürülmesine karar verdi. Bu 100 milyon varil, ek bir taahhüt değil. Mart ayında verilen taahhütlerin bir parçası. Hatırlarsanız, IEA üyeleri, geçtiğimiz mart ayında stratejik stoklardan 400 milyon varil petrolü kullanıma sunma konusunda anlaşmıştı. Yetmez ama evet demek istediler yani.
Stok salımı tek başına krizi çözemez. Nihayetinde bugünkü kriz, rafineri kapasitesi, ticaret rotaları, stok politikası ve jeopolitik risklerin aynı noktada birleşmesinden kaynaklanıyor. Fakat piyasaya zaman ve güven kazandırır. Enerji politikalarında bazen en pahalı karar, hiçbir karar almamaktır.
Dizel krizinin verdiği ders ne?
Dizel krizi, yalnızca istasyonlardaki pompa fiyatlarıyla ölçülemez. Bu kriz; rafineri kapasitesindeki gerilemeyi, Rusya’dan kopuşun ticaret rotalarında yarattığı dönüşümü, Ortadoğu’daki jeopolitik gerilimleri, AB’nin ABD’ye artan bağımlılığını ve enerji dönüşümünün arz güvenliği boyutunu aynı anda gözler önüne seriyor.
Dizel krizi, bize eski fakat sık sık unutulan bir gerçeği yeniden hatırlatıyor: Petrol arz güvenliği yalnızca petrol kuyusuna sahip olmak değildir. O petrolü işleyecek rafineriye, ürünü taşıyacak altyapıya, yeterli depolama kapasitesine ve tıkır tıkır işleyen lojistik bir sisteme de sahip olmaktır. Pompa fiyatı ise bütün bu zincirin en görünür ama çoğu zaman en son halkasıdır.
Dolayısıyla enerji politikalarında yapılan stratejik tercihlerin maliyeti yalnızca daha yüksek fiyatlar ve fiziksel arz açığı değildir. Bu tercihler, aynı zamanda daha kırılgan tedarik zincirlerini ve artan bir belirsizlik primini de beraberinde getirebilir. Yanlış tercih ve hesap yalnızca faturayı kabartmaz. Bir ülkenin ekonomik dayanıklılığını, stratejik bağımsızlığını ve kriz anındaki hareket kabiliyetini de azaltabilir. Yani asıl bedel, ışıklar söndüğünde değil, ışıklar henüz yanarken yapılan yanlış tercihlerle ödenmeye başlar.
Kalın sağlıcakla.