


Geçtiğimiz hafta sonu Ankara’daydım. Yolculuk ve kalış süremde birçok deneyim yaşadım ancak Ata’mızı Anıtkabir’i ziyaretimiz bambaşka bir heyecana neden oldu uzun yıllar sonra. Kendi kendime dedim ki nerede ise her yıl gelinmeli bu yüce makama.
Atatürk’ün ilkelerini, devrimlerini kurduğu bağımsız Cumhuriyeti özümsemek, benimsemek ve korumak için bu ziyaretleri sıklaştırmanızı şiddetle öneriyorum.
14 Ağustos Cuma ve 16 Ağustos Pazar günleri yoldaydım. Uzun zamandır kara yoluyla Ankara’ya gitmemiştim. Alışkanlık işte, direksiyonda hangi istasyon ne durumda, hangi markalar vızır vızır çalışıyor, dinlenme tesisleri nasıl hizmet veriyor merakından kendimi alamadım.
Yakıt almasam da çoğu istasyona girdim, etrafı dolaştım, çay kahve içtim, hatta sohbetler ettim. “Batı cephesinde” çok fantastik değişiklikler olmadığını gördüm. Bir kere kesin olan bir şey varsa o da hepimizin bildiği birkaç marka en çok müşteriye sahip istasyonlardı, lokasyonları nerede olursa olsun.
Ancak maalesef bu markalardaki bazı istasyonlarda özellikle marketlerdeki ve kadın tuvaletlerindeki sıkıntılar dikkat çekiciydi. Bunda yaz aylarının getirmiş olduğu yüksek trafiğin de etkisi olabilir tabi ama bu konularda şirketler tarafından daha sıkı denetim şart.
Burada asıl meseleye gelelim. Yakıt alırken hiçbirinin pompa fiyatına bakmadım sadece 2000 liralık veya 2500 liralık doldur dedim.
Düşündüm ki: fiyatları dikkate alsam zaten yola çıkmazdım ve bu enflasyonist ortamda 71.30 TL’lik benzin fiyatı çok da kötü değildi. O zaman şöyle bir kanaate vardım: Seyahat arzumu ve özgürlüğümü sözüm ona “savaş ortamında” mahsun bırakmamalıydım.
Bunun üzerine biraz analiz yapmak, müşteri algı ve tepkilerini ölçmek; işlenmiş petrolün Akdeniz ve Rus kaynaklarından geliş macerası, bayi ya da acente depolarına girişi, oradan çeşitli katma değer (Market, WC, restoran, yıkama vb.) ilavelerinden sonra sıradan tüketiciler olan Ahmet Bey ve Türkan hanımın araç depolarına girişleri, tepki ve davranışlarını anlamak istedim.
Kafamda oluşan soru şuydu; ABD-İran ve Rusya-Ukrayna burnumuzun dibinde savaşıyor, bombalar, dronlar, uçaklar, vurulan gemiler, yola çıkmayan kargolar. Ama ne bir araba yakıtsız kalıyor ne bir uçak uçmamazlık yapıyor ne de bir benzin istasyonuna kilit vurulmuş durumdaydı. Tüm araç sahipleri yollarda, depolar fulleniyor 200 TL’ye kahveler içiliyordu. Yoksa gerçek bir savaş yok da bir kar tuzağı mı vardı?
Savaşın, Rafineri Krizinin ve Yüksek Kar Marjlarının Ekonomi Politiği
Dünya haritası üzerinde parmak gezdirdiğinizde, çatışma hatlarının neredeyse küresel enerji arterlerinin üzerinden geçtiğini görürsünüz. Bir yanda Ukrayna topraklarında, küresel tahıl ve enerji dengelerini sarsan, kökleri derin jeopolitik kırılmalara dayanan bir savaş; diğer yanda Orta Doğu’nun asırlık hesaplaşmalarını, vekil savaşlarını ve tırmanan gerilimlerini barındıran coğrafya… Bu iki geniş kriz alanı, doğrudan doğruya modern ekonominin can damarı olan akaryakıtı, özellikle de ağır vasıtaların, lojistiğin, tarımın ve sanayinin ana yakıtı olan motorini hedef alıyor.
Ancak ortada tuhaf, hatta çelişkili bir durum var: Rusya’daki kritik rafineriler Ukrayna’nın kamikaze insansız hava araçlarıyla vuruluyor; Körfez’deki enerji tesisleri ve deniz yolları İran’ın ve vekillerinin gölgesinde sürekli bir tehdit altında kalıyor. Haber bültenlerinde felaket senaryoları havada uçuşuyor, uzmanlar “enerji kıtlığı” kapıda diyor. Buna rağmen ne Avrupa’da ne de Orta Doğu’da tek bir araç yakıtsızlıktan otoyolda kalıyor, ne de dönmesi gereken bir fabrika çarklarını durduruyor. Üretim kısmen kısıtlı, sevkiyatlar bir şekilde sürüyor; ama en önemlisi, petrol şirketlerinin kar marjları rekor kırmaya devam ediyor.
Peki, bu çarklar nasıl dönüyor? Neden bir türlü kalıcı barış sağlanamıyor? Günlük hayatımız neden henüz bu krizlerden tam anlamıyla çöküş seviyesinde etkilenmedi? Yoksa ulusal stoklar mı eritiliyor, yoksa bu süreç bilinçli olarak uzatılarak yüksek kar marjları için bir kalkan mı yapılıyor?
Orta Doğu’da ve Doğu Avrupa’da kalıcı barışın sağlanamaması, sadece diplomatik becerisizlik veya masadaki tarafların uzlaşmazlığı ile açıklanamayacak kadar derin yapısal nedenlere dayanır. Uluslararası ilişkiler teorisinde “güvenlik ikilemi” olarak adlandırılan durum, bugün bölgesel aktörlerin ve küresel güçlerin çıkarlarıyla birleştiğinde barışı imkânsız kılan bir kısır döngü yaratmaktadır.
Savaş Ekonomisinin Cazibesi
Krizler ve savaşlar, sadece yıkım getirmez; aynı zamanda belirli güç odakları için ciddi bir ekonomik ve jeopolitik kaldıraçtır.
- Silah Sanayi ve Jeopolitik Hegemonya: Küresel silah üreticileri, sürekli çatışma ortamından beslenir. Orta Doğu’daki istikrarsızlık, Körfez ülkelerinin milyarlarca dolarlık savunma harcamaları yapmasını tetiklerken; Ukrayna savaşı da Batılı savunma sanayi devlerinin üretim hatlarını onlarca yıllığına doldurmuştur.
- Enerji üzerinden ticari baskı: Petrol ve doğalgaz, sadece birer emtia değil, aynı zamanda siyasi kontrol araçlarıdır. Üretici ülkeler (OPEC+ üyeleri veya Rusya gibi aktörler) arzı kısarak veya artırarak fiyatları manipüle edebilmekte, Batılı finans merkezleri ise bu dalgalanmalar üzerinden türev piyasalarda milyarlarca dolar kazanç sağlamaktadır.
Barış, bu sistemden beslenen aktörler için “belirsizlik” demektir. Oysa kontrollü gerginlik (ne tam bir dünya savaşı ne de tam bir barış), fiyatları yüksek tutmak ve stratejik üstünlük sağlamak için en ideal senaryodur. Bu yüzden barış görüşmeleri hep başlar ama hep tıkanır; çünkü masadakilerin çıkarı bu krizin sürmesindedir.
Savaşın motorin fiyatlarına yansıyan en somut yüzü, üretim tesislerinin, yani rafinerilerin doğrudan hedef alınmasıdır.
Rusya ve Körfez Hatlarındaki Hasar
Ukrayna güçleri, Rusya’nın petrol işleme kapasitesini felç etmek amacıyla ülkenin derinliklerindeki rafinerileri uzun menzilli İHA’larla hedef almaktadır. Benzer şekilde, Orta Doğu’daki hassas denge, Hürmüz Boğazı ve çevresindeki enerji altyapısını sürekli bir risk altında tutmaktadır. Normal şartlarda, dünya ham petrol üretiminin ve özellikle işlenmiş ürün (motorin, jet yakıtı) arzının bu denli darbe alması, piyasalarda çok daha büyük fiyat şoklarına ve fiziksel kıtlıklara yol açmalıydı.
Peki, neden fabrikalar durmuyor?
Cevap, modern küresel tedarik zincirlerinin karmaşık esnekliğinde yatmaktadır. Küresel kapitalizm, şokları absorbe etmek için ciddi mekanizmalar geliştirmiştir:
- Rotaların Değişmesi ve Gölge Filolar: Rusya, Batı ambargolarına ve rafineri saldırılarına rağmen ham petrolünü ve ürünlerini Asya pazarlarına (Hindistan ve Çin başta olmak üzere) yönlendirmek için “gölge filo” adı verilen geniş bir tanker ağı kurmuştur. Hindistan bu ham petrolü kendi rafinerilerinde işleyerek dünyaya yeniden motorin olarak satmaktadır. Yani borular patlasa veya rafineriler yansa bile, ticaret yolları şekil değiştirerek akışı sürdürmektedir.
- Yedek Kapasite: Dünyadaki rafineri sektörü, geçmiş yıllardaki krizlerden ders çıkararak belirli bir yedek kapasiteyle çalışmaktadır. Bir bölgedeki tesis vurulduğunda, başka bir bölgedeki tesis (örneğin Orta Doğu veya Kuzey Amerika’dakiler) üretimini bir miktar artırarak bu açığı kâğıt üstünde kapatabilmektedir.
İşlenmiş ürün fiyatları artarken, sokaktaki insanın hâlâ akaryakıt istasyonundan deposunu doldurabilmesinin arkasında iki temel güvenlik yastığı yatar: Stratejik Petrol Rezervleri ve Ticari Stoklar.
Uluslararası Enerji Ajansı (IEA) ve Devlet Stokları
1973 petrol krizinden bu yana, gelişmiş sanayi ülkeleri (ABD ve Avrupa ülkeleri başta olmak üzere) yasal olarak en az 90 günlük ithalatlarını karşılayacak kadar acil durum petrol ve ürün stoku tutmak zorundadır. Kriz anlarında, arz kesintiye uğradığında bu stratejik stoklar piyasaya sürülerek panik engellenir.
Ancak bu stoklar sonsuz değildir. Devletler bu rezervleri sadece “gerçek bir fiziksel kıtlık” (yani kamyonların gerçekten depoda yakıt bulamayacağı an) yaşandığında devreye sokmak isterler. Şu an yaşanan durum bir fiziksel kıtlık değil, bir maliyet ve risk enflasyonudur. Dolayısıyla stoklar minimum düzeyde ve kontrollü bir şekilde eritilmekte, piyasanın tamamen kuruması engellenmektedir.
Azalan Üretim Değil, Artan Marjlar:
İşte mesele tam da burada, ekonominin arka odalarında düğümlenmektedir. Araçlar yolda kalmıyor, fabrikalar dönüyor çünkü sistem durmayacak kadar karlı bir şekilde tasarlanmış durumda. Ancak bu durum, tüketicinin cebinden çıkan paranın hakkaniyetli olduğu anlamına gelmez.
Rafineri Kar Marjları Neden Patladı?
Ham petrol fiyatları uluslararası borsalarda nispeten sakin seyretse bile, pompa fiyatlarındaki motorin (ve benzin) fiyatlarının yerinde durmamasının temel sebebi rafineri marjlarıdır.
- Ürün Kıtlığı Algısı: Ham petrolü motorine dönüştüren rafineriler tehlike altında olduğunda (Rusya ve Körfez örneklerinde olduğu gibi), piyasadaki “işlenmiş ürün” arzı ham petrole göre daha az bulunur hale gelir. Bu durum, dizel/motorin için olağanüstü yüksek bir kâr marjı yaratır.
- Kriz Primi: Petrol devleri ve enerji trader’ları, her jeopolitik gelişmeyi (bir rafinerinin vurulması, yeni bir barış görüşmesinin çökmesi) fiyatlara anında ve katlamalı olarak yansıtırlar. Gerçekte ortada bir motorin kıtlığı olmasa bile, “yarın kıtlık olabilir” korkusu, bugünkü fiyatların üzerinden devasa karlar elde edilmesini sağlar.
Süreç bilinçli olarak mı uzatılıyor? Doğrudan bir komplo teorisi kurmak yerine, mevcut ekonomik sistemin doğasını anlamak gerekir: Savaş ve kriz ortamı, şirketler için en yüksek marjlarla satış yapmanın en meşru kılıfıdır. Barışın gelmesi, bu risk primlerinin sıfırlanması ve kar marjlarının normal seviyelere (düşük marjlara) gerilemesi demektir. Dolayısıyla ne enerji şirketleri ne de krizden beslenen jeopolitik aktörler bu çarkın hızla durmasını istemezler.
AKDENİZ HAVZASINDA PETROL FİYATLARININ SON 2 AYLIK SEYRİ:
Platts Avrupa görünümü:
10 ppm dizel, CIF Med Genova /Lavera
13 Temmuz 2026 1149 Dolar /Ton
17 Temmuz 2026 1227 Dolar / Ton
23 Temmuz 2026 1338 Dolar /Ton
24 Temmuz 2026 1298 Dolar / Ton
31 Temmuz 2026 1405 Dolar /Ton
14 Ağustos 2026 1367 Dolar /Ton
Size bir fikir versin diye CIF İtalya fiyatlarını verdim. 13 Temmuz’da 1 tonu 1149 dolar olan motorin temmuz sonu 1405, ağustos ortasında ise 1367 dolardı. Burada bilinmesi gereken krizlerin nerede ise reklamlarının yapıldığı ortamlarda Platts fiyatlarında gecelik olarak tonda 30-50 dolarlık iniş çıkışlar oluşmuştur.
(Buradaki fiyatları ortalama 0.845 kesafetten litreye ve TL’ye çevirip üzerine depolama, yurt içi nakliye, ÖTV-KDV, dağıtım şirketi ve bayi kâr marjı koyarak kabaca pompa fiyatına ulaşabilirsiniz)
Daimi Kriz Düzeninde Yaşamak
Orta Doğu’daki bitmek bilmeyen savaşlar, Ukrayna’daki rafineri patlamaları ve diplomatik masalardan bir türlü çıkmayan barış güvercinleri, aslında modern küresel ekonominin yeni normalini oluşturur. Bu düzen, ne hayatı tamamen durduracak kadar acımasızdır (çünkü sistemin dönebilmesi için lojistiğin ve sanayinin minimum düzeyde beslenmesi şarttır) ne de tüketicinin rahat nefes alabileceği kadar adildir.
Bugün pompada ödediğimiz yüksek motorin fiyatlarının faturası, sadece patlayan füzelerin veya yanan rafinerilerin maliyeti değildir. Bu fatura; jeopolitik risklerin spekülatif piyasalarda paraya tahvil edilmesinin, stratejik stokların birer baskı aracı olarak kullanılmasının ve enerji devlerinin kriz ortamını maksimize etme stratejisinin toplamıdır. Araçlar yolda kalmıyor çünkü sistem, tüketicinin isyan etmeyeceği ama en üst sınırda ödeme yapabileceği o ince çizgide ustalıkla dengeleniyor. Ve ne yazık ki, bu kriz karlı olduğu sürece ne barış kolayca gelecek ne de pompadaki yangın sönecektir.
Sevgili okurlarım için geçen yıl ilk 6 ay ile bu sene ilk 6 ay ülkemizdeki motorin ve benzin satışlarını mukayese ettim. 2026 ilk altı ayında geçen yıla göre %9,5 civarında artış var. Bu çok olumlu bir oran.
Şirketlerde yıllarca bütçe yaparken bu oranı genelde %5-6 alırdık. Hem dört yanımızda “SAVAŞ” var hem de satışlar %9-10 artıyor. (Bkz EPDK raporları)
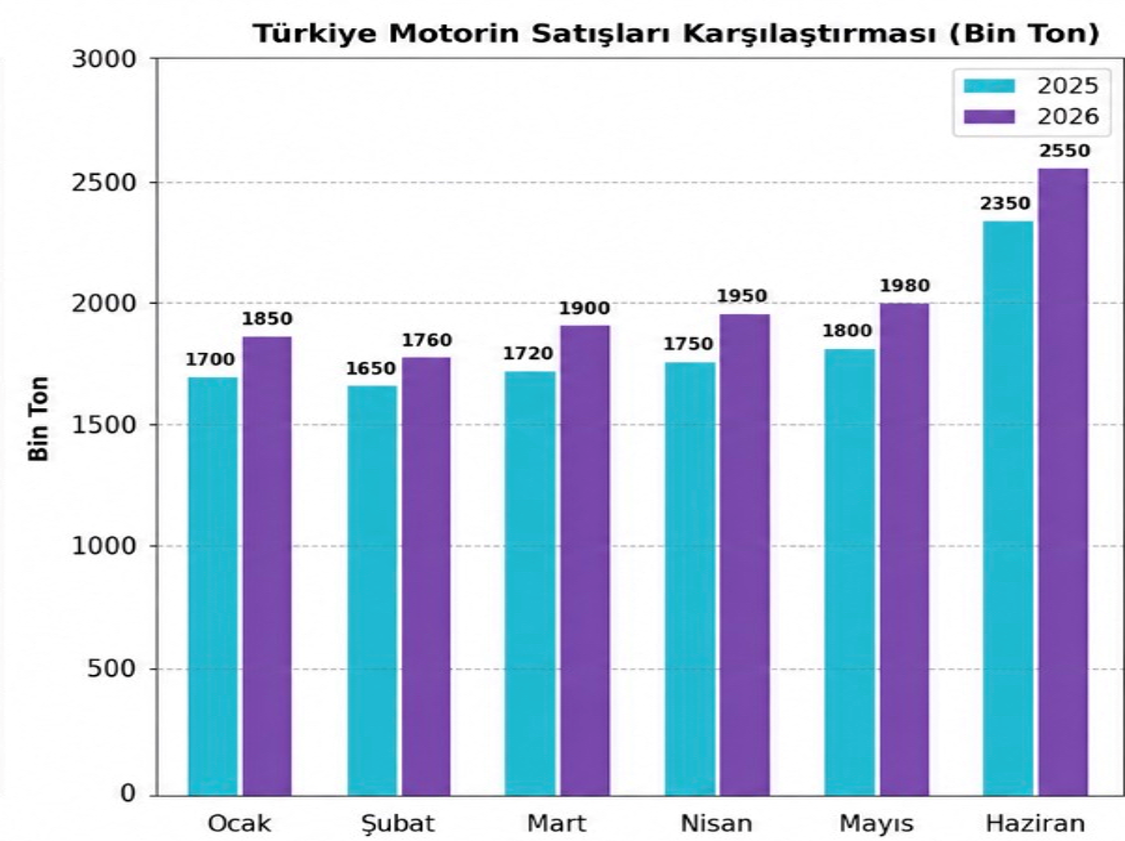
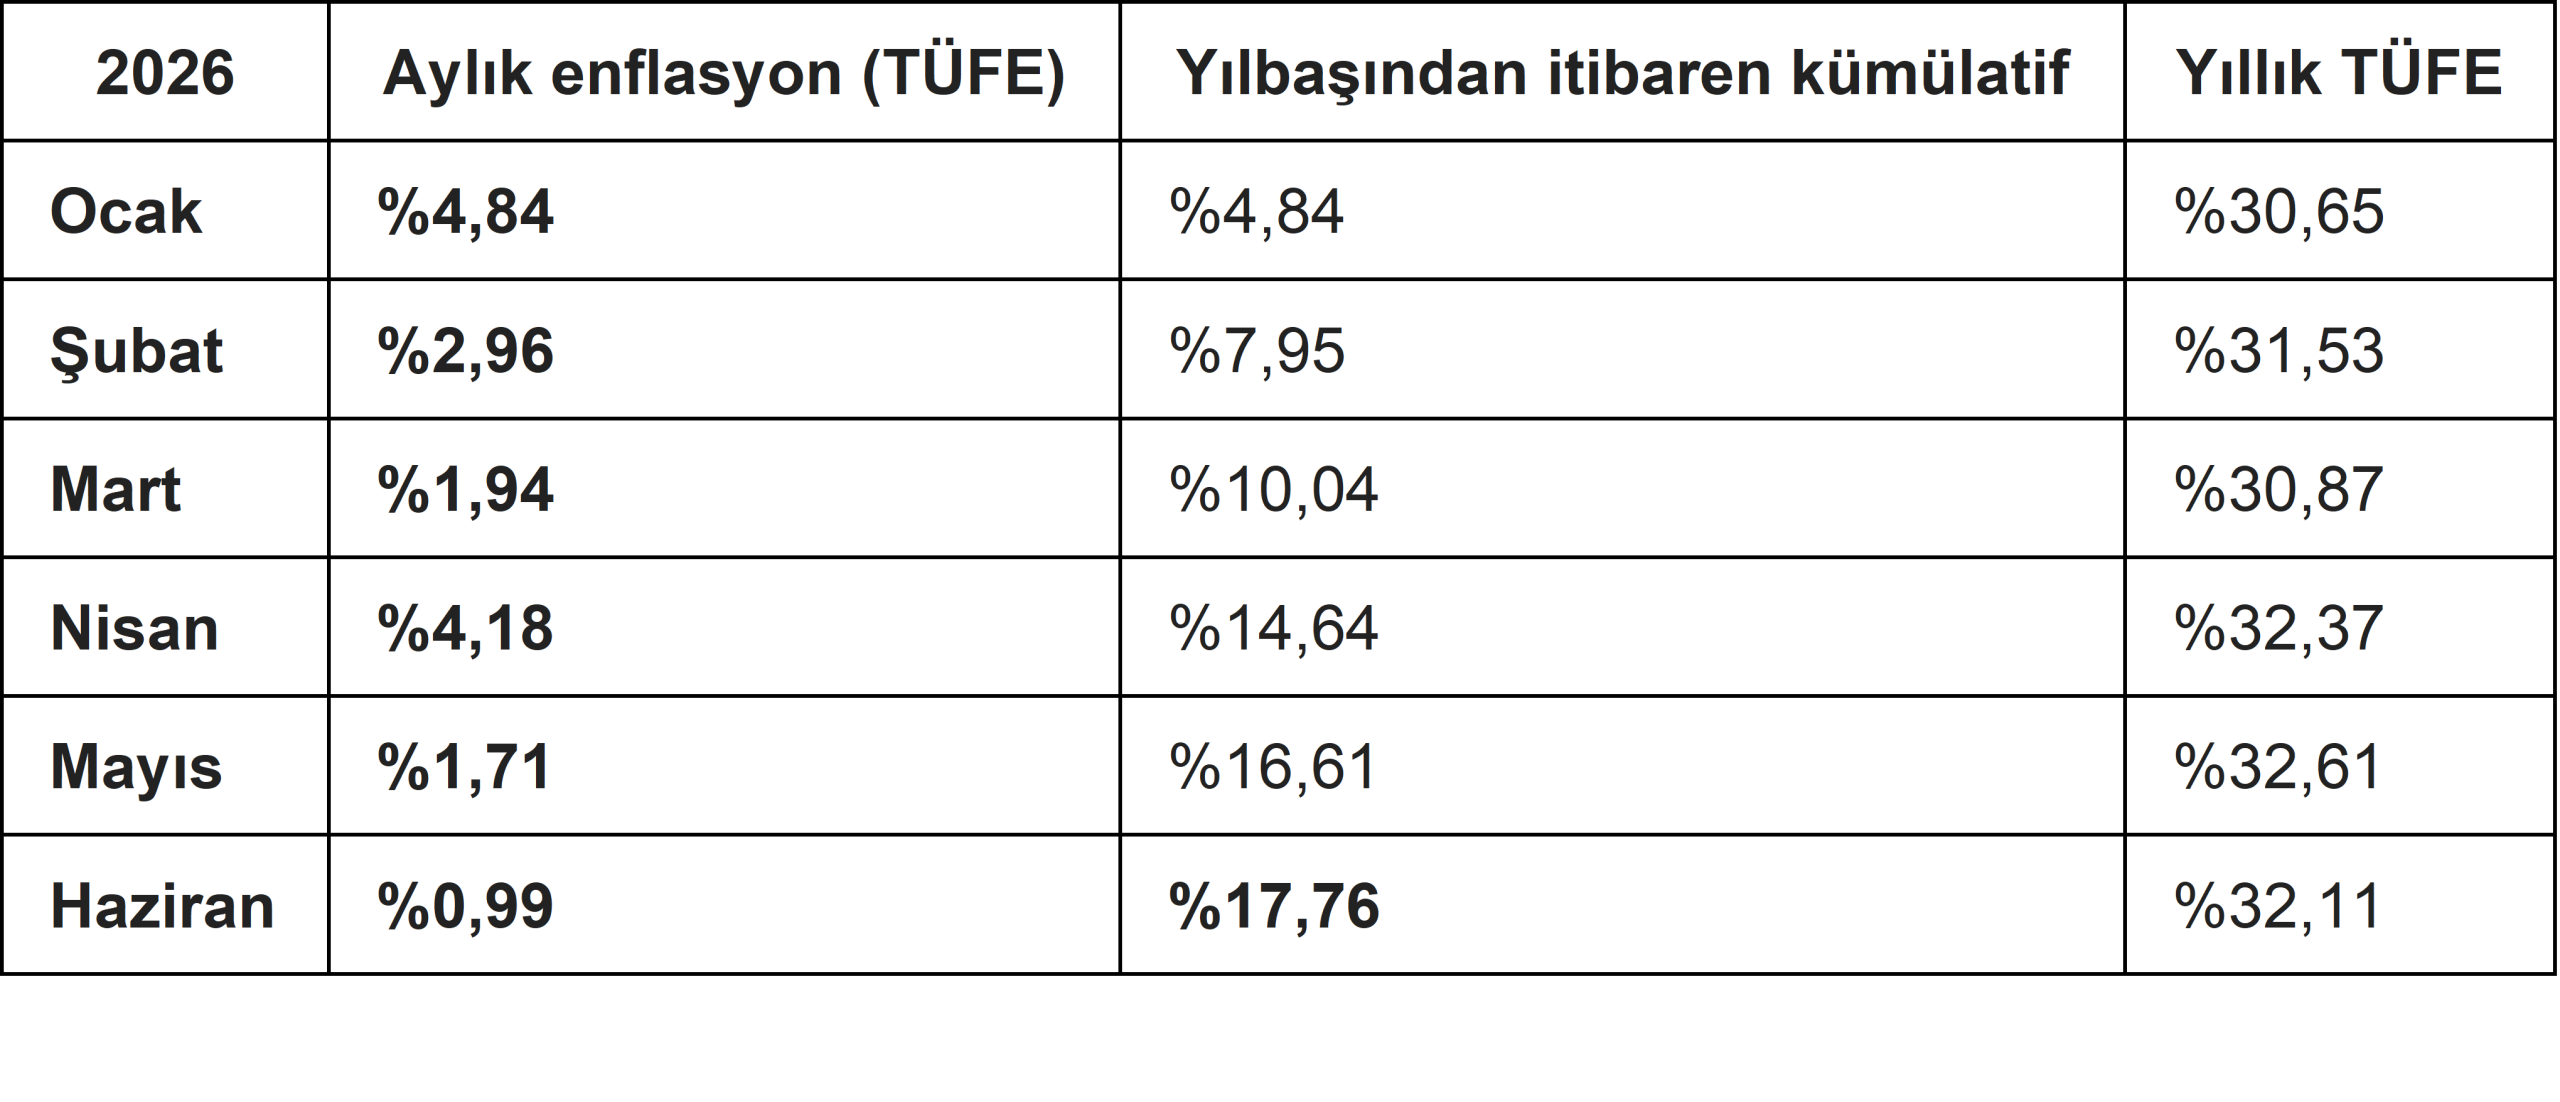
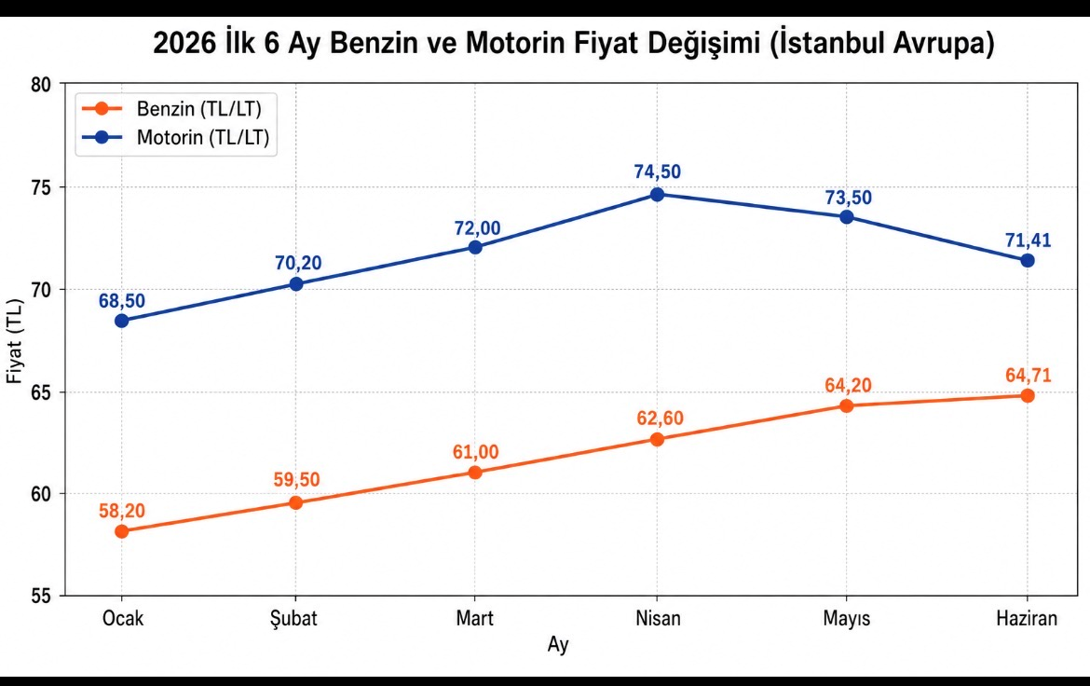
Pompa fiyatlarını inceledim ve ocak ayında litresi 68,50 TL olan motorin haziran ayında 71,41 TL olmuş. Yani sadece %5 artmış oysa 2026 ilk 6 aylık enflasyon oranı %17 (bu kapsamda, Dolar kuru, enflasyon ve ÖTV önlemleri (eşel mobil sistemi bir arada dikkate almak gerekir)
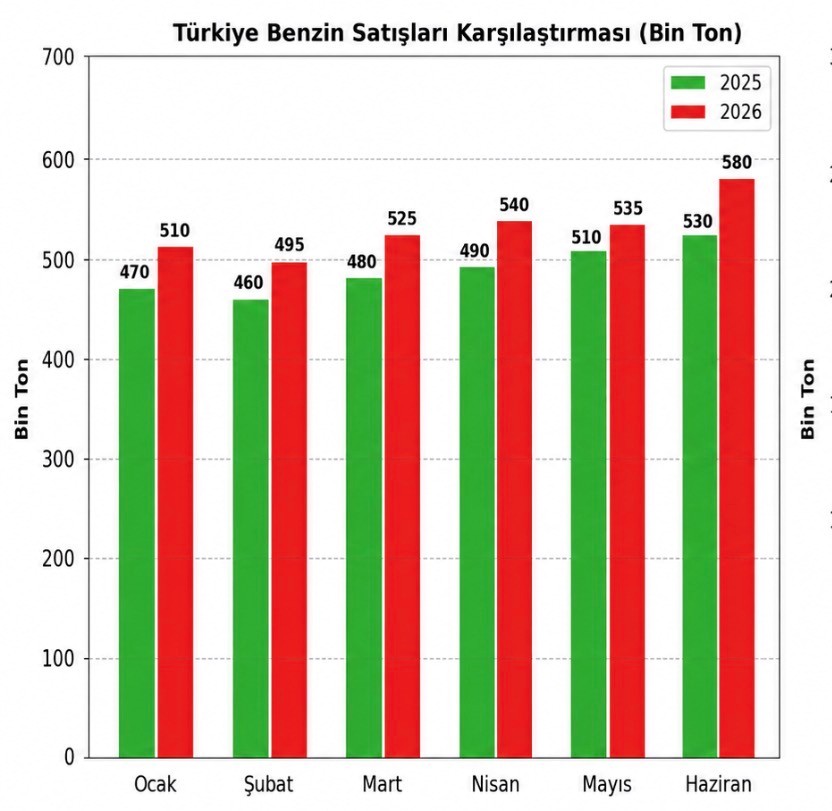
 Küresel jeopolitik krizlerin ve rafineri darboğazlarının dünya genelindeki yankıları Türkiye içerisindeki akaryakıt piyasalarında çok daha keskin bir ekonomik ve sosyolojik dinamikle karşılık bulmaktadır. Akaryakıt fiyatlarının sürekli bir dalgalanma halinde olduğu, tabelaların neredeyse haftalık olarak değiştiği bu dönemde, Türkiye’deki pompa fiyatlarının arkasındaki görünmeyen mekanizmayı; tüketici reflekslerini, döviz kuru ve vergi sarmalını derinlemesine incelemek gerekir.
Türkiye’de trafikteki araç yoğunluğuna, tatil beldelerindeki hareketliliğe ve otoyollardaki uzun kuyruklara bakıldığında dışarıdan bakan bir göz için akaryakıt fiyatlarının hiçbir şey ifade etmediği izlenimi edinilir. Sürücüler, litre fiyatının dün ne olduğuna ya da bugün nereye sıçradığına çok fazla takılmaksızın seyahatlerine devam etmektedir.
Bu durumun arkasında yatan temel sosyo-ekonomik gerçekler şunlardır:
Araç Sahipliğinin Gelir Profili: Türkiye’de artan sıfır ve ikinci el araç fiyatları, yüksek sigorta, kasko ve bakım maliyetleri göz önüne alındığında, özel araç sahibi olmak belli bir gelir grubunun üzerindeki kesimler için mümkündür. Dolayısıyla, akaryakıt masrafı orta-üst ve üst gelir grupları için hâlâ “görece” yönetilebilir bir bütçe kalemi olarak kalmaktadır.
Maliyetlerin Fiyatlara Yansıtılması: Araç sahiplerinin önemli bir kısmı esnaf, serbest meslek erbabı, tüccar veya şirket sahibidir. Pompada ödenen artışlar, sunulan hizmetlerin, üretilen malların veya lojistik maliyetlerinin içerisine dahil edilerek doğrudan son tüketiciye veya piyasaya yansıtılmaktadır. Bu da akaryakıt zammının bireysel bütçeler üzerinde yarattığı sarsıntıyı ticari mekanizmalarla absorbe etme imkânı sunmaktadır.
Avrupa ile Mukayese: Avrupa Birliği Ülkelerinin ortalama 1 litre motorin fiyatı 1.92 Euro seviyelerinde seyretmektedir. Bu fiyat Bulgaristan’da 1.74 Euro, Avusturya’da 1.96, Romanya da 2.013 eurodur. Bulgaristan fiyatını Türkiye için örnek alırsak fiyatımızın yaklaşık 96 lira olması gerekecekti.
Fiyat Trendi Analizi: Nisan ayında motorin fiyatları zaman zaman dalgalanmalar yaşayıp gerilese de özellikle yaz dönemiyle birlikte artan lojistik talep ve uluslararası ürün fiyatlarındaki tırmanışla beraber ağustos ortasında benzin 71,39 TL, motorin ise 79,61 TL eşiğini aşmıştır.
Eşel Mobil Sisteminin Tasfiyesi ve ÖTV Sübvansiyonlarının Maliyeti
Akaryakıt fiyatlarındaki ani ve sert şokların enflasyona yansımasını engellemek amacıyla uzun süredir kullanılan Eşel Mobil Sistemi, 2026 yaz dönemi itibarıyla kademeli olarak rafa kaldırılmıştır.
Sübvansiyonun Yapısı: Sistem yürürlükteyken, rafineri fiyatlarında yaşanan artışların belli bir oranı (genellikle yüzde 50’ye varan kısmı) Özel Tüketim Vergisi (ÖTV) indirimiyle karşılanıyor ve devlet pompaya yansıyacak zammı kendi vergi gelirlerinden feragat ederek sübvanse ediyordu.
Günlük Maliyet ve Avantaj: Uygulamanın en yoğun olduğu dönemlerde kamuya günlük maliyetin 240 milyon liraya ulaştığı, bu sayede sürücülere depo başına ortalama 135 ila 156 lira arasında bir avantaj sağlandığı hesaplanmıştı.
Sistemin Kaldırılması: Ancak artan bütçe dengeleri ve enflasyonla mücadele stratejileri çerçevesinde, Ağustos 2026 itibarıyla ÖTV desteği yarı yarıya (%25’e) düşürülmüş ve motorin eşel mobil sisteminin tamamen dışına çıkarılarak kademeli vergi artışlarına tabi tutulmuştur. Bu durum, pompa fiyatlarındaki artış hızının son aylarda ivme kazanmasının ana yasal gerekçesini oluşturmuştur.
SONUÇ:
Kabul etmek gerekir ki Türkiye’de sektör haraketli. Özel araç ve özel amaçlı seyahatlerin (Otobüs, şehir içi taşımacılık, uçak, tren ve gemi) dışında ticari taşımacılık, inşaat, maden, tarım alanlarında yakıt tüketimi tatminkâr düzeyde. Yani volümde ve büyümede iyiyiz)
Entegre Kar marjlarının 140 dolarlardan 190 dolarlara kadar çıktığını biliyoruz. Bu da iyi.
Dağıtım şirketleri sayısının tarihsel olarak en düşük seviyede olması (38-39) büyük avantaj.
EPDK ve otomasyon kontrolleri oldukça gelişti ve iyileşiyor, bu da olumlu bir nokta.
Peki sıkıntı var mı, varsa nerede?
- Perakende satışlarda kredi kartı kullanımı geleneksel olarak %45-50 seviyelerinden %65 üzerine çıktı. Bu da bayilerimizin karını oldukça düşürüyor (%3)
- Fiyat artışlarında bayiler istedikleri kadar stok yapamıyor (Ancak orta dönemde bu durumun kendiliğinden eşitlendiğini tahmin ediyorum)
- Bayi ve Dağıtım şirketi arasındaki kar bölüşümü oranı ve asıl olarak bunun şekli çok önemli. Her bayi kendi finansal hareketlerine göre seçim yapmalı.
Son söz: ATA’mızı unutmayalım, işlerimizi jeopolitik riskleri gözeterek mantıklı ve esnek bir yapıda yönetelim, BASİRETLİ TÜCCAR OLMAK ASALETİNDEN ASLA VAZGEÇMEYELİM.
Görüşmek üzere.